شستا رایتل زیانده را به فروش گذاشت
شرکت سرمایهگذاری تأمین اجتماعی (شستا) از برنامه واگذاری ۱۰۰ درصد سهام شرکت خدمات ارتباطی رایتل به ارزش ۱۳۰ هزار میلیارد تومان خبر داد. واگذاریای که در صورت نهایی شدن، مالکیت کامل اپراتور سوم را به سرمایهگذار جدید منتقل خواهد کرد.
بر اساس اعلام شستا، این شرکت در راستای اجرای برنامه واگذاری داراییها و با رعایت ضوابط و مقررات مربوط، در نظر دارد ۱۰۰ درصد سهام شرکت خدمات ارتباطی رایتل را بهصورت نقدی و به ارزش ۱۳۰ هزار میلیارد تومان از طریق مزایده ۲۳ مهرماه واگذار کند.
در این مرحله صرفاً فرآیند برگزاری مزایده آغاز شده و واگذاری سهام منوط به طی فرآیند مزایده، احراز شرایط متقاضی و اخذ تأییدیهها و مجوزهای قانونی و مقرراتی مربوط خواهد بود. در صورت نهایی شدن واگذاری نیز اطلاعات مربوط از طریق سامانه کدال به اطلاع سهامداران خواهد رسید.(بورسنیوز)
از فرکانس ۱۴ هزار میلیاردی تا واگذاری کل شرکت
به گزارش آیتی آنالیز اما این واگذاری در شرایطی انجام میشود که تنها حدود یک سال از یکی از مهمترین تصمیمهای رایتل در حوزه توسعه شبکه و سرمایهگذاری فرکانسی گذشته است.
در اردیبهشت سال ۱۴۰۴، رایتل در مزایده واگذاری باندهای فرکانسی نسل پنجم، برای بلوک ۱۰۰ مگاهرتزی در محدوده ۳۶۰۰ تا ۳۷۰۰ مگاهرتز، با پیشنهاد ۱۴ هزار میلیارد تومانی برنده شد. این رقم در مقایسه با پیشنهاد رقبای اصلی، رقم بالاتری بود و رایتل با سهمی محدود از بازار ارتباطات همراه، یکی از گرانترین پیشنهادهای مزایده را ارائه کرد.
بر اساس گزارشهای منتشرشده، پیشنهاد رایتل برای این بلوک حدود ۵ هزار میلیارد تومان بیشتر از پیشنهاد همراه اول و نزدیک به دو برابر پیشنهاد ایرانسل بود.
اکنون، حدود یک سال پس از آن مزایده، شستا ارزش ۱۰۰ درصد سهام رایتل را ۱۳۰ هزار میلیارد تومان اعلام کرده و این شرکت را در مسیر واگذاری قرار داده است.
مقایسه این دو رقم، از یک جهت قابل توجه است. مبلغ ۱۴ هزار میلیارد تومانی مربوط به یک بلوک ۱۰۰ مگاهرتزی فرکانسی، معادل حدود ۱۰.۸ درصد ارزش اعلامشده برای کل سهام رایتل در مزایده فعلی است.
البته این نسبت به معنای آن نیست که ارزش بلوک فرکانسی معادل ۱۰.۸ درصد ارزش شرکت است. ارزش یک شرکت تابع مجموعهای از داراییها، بدهیها، درآمدها، تعهدات، زیرساختها، سرمایهگذاریها و چشمانداز کسبوکار آن است. با این حال، کنار هم قرار گرفتن این دو رقم، پرسشی درباره منطق اقتصادی سرمایهگذاری انجامشده در سال گذشته و میزان اثرگذاری آن بر ارزش و توان رقابتی رایتل ایجاد میکند.
سود ۵۴۲ میلیاردی در برابر ۸۹۷ میلیارد زیان انباشته
صورتهای مالی رایتل نشان میدهد مسئله این اپراتور صرفاً به مقایسه هزینه خرید فرکانس و ارزش فعلی شرکت محدود نمیشود و ساختار مالی آن نیز با چالشهایی همراه بوده است.
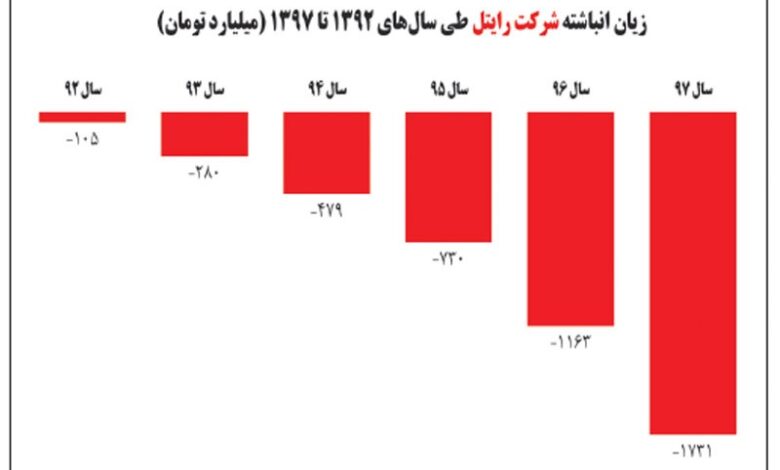
بر اساس آخرین صورت مالی مورد اشاره در گزارشهای منتشرشده، مربوط به سال مالی ۱۴۰۲، رایتل در آن سال ۵۴۲ میلیارد و ۴۸۵ میلیون تومان سود خالص ثبت کرده است. در ظاهر، ثبت سود خالص به معنای زیانده بودن شرکت در آن سال نیست، اما در مقابل، زیان انباشته شرکت به بیش از ۸۹۷ میلیارد تومان رسیده بود.
همزمان، مجموع بدهیهای رایتل نیز از ۵ هزار و ۵۹۹ میلیارد تومان فراتر رفته بود. به این ترتیب، مجموع زیان انباشته و بدهیهای شرکت در پایان سال مالی ۱۴۰۲ به بیش از ۶ هزار و ۴۹۷ میلیارد تومان میرسید؛ رقمی که حدود ۱۲ برابر سود خالص همان سال بود.
این ارقام نشان میدهد که سودآوری ثبتشده رایتل در سال ۱۴۰۲، در برابر حجم بدهیها و زیان انباشته شرکت، فاصله قابل توجهی داشته و نمیتوان صرف ثبت سود خالص را نشانه حل شدن مشکلات ساختاری اپراتور دانست.
سودی که تماماً از عملیات اصلی نیامد
ترکیب سود رایتل در سال ۱۴۰۲ نیز نکته دیگری است که در ارزیابی وضعیت مالی شرکت اهمیت دارد.
بر اساس صورتهای مالی مورد اشاره، از مجموع ۵۴۲ میلیارد و ۴۸۵ میلیون تومان سود خالص، حدود ۳۶۰ میلیارد و ۶۴۴ میلیون تومان از محل عملیات شرکت حاصل شده و حدود ۱۸۱ میلیارد و ۸۴۱ میلیون تومان از محل درآمدهای غیرعملیاتی، مالی یا سایر اقلام تأمین شده است.
به این ترتیب، حدود ۶۶.۵ درصد سود خالص از محل عملیات اصلی و حدود ۳۳.۵ درصد از سایر درآمدها تأمین شده است. بنابراین اگرچه رایتل در سال ۱۴۰۲ از نظر حسابداری سود خالص ثبت کرده، اما بخشی قابل توجه از این سود خارج از عملیات اصلی شرکت شکل گرفته است.
در همین چارچوب، اجرای ضمانتنامه مربوط به قرارداد ZTE نیز یکی از اقلام قابل توجه بوده که بیش از ۴۵۰ میلیارد تومان درآمد برای شرکت ایجاد کرده است. چنین درآمدی، در صورت ناشی بودن از فسخ قرارداد و نبود تکرارپذیری، نمیتواند مانند درآمد مستمر حاصل از فروش خدمات ارتباطی در ارزیابی توان سودآوری آینده شرکت در نظر گرفته شود.
از این منظر، تصویر مالی رایتل در سال ۱۴۰۲، تصویر یک شرکت زیانده به معنای ثبت زیان خالص سالانه نیست، بلکه تصویر شرکتی با سود خالص محدود در مقایسه با حجم بدهی و زیان انباشته و با بخشی از سود متکی بر درآمدهای غیرعملیاتی است.
پرسش درباره سرمایهگذاری ۱۴ هزار میلیاردی
قرار گرفتن این وضعیت مالی در کنار تصمیم سال گذشته برای خرید بلوک ۱۰۰ مگاهرتزی فرکانس ۳۶۰۰ تا ۳۷۰۰ مگاهرتز، اهمیت بیشتری پیدا میکند.
رایتل برای این بلوک ۱۴ هزار میلیارد تومان پیشنهاد داد؛ رقمی که اکنون معادل حدود ۱۰.۸ درصد ارزش اعلامشده برای کل سهام شرکت در مزایده است.
این مقایسه البته بهتنهایی نمیتواند درباره درست یا نادرست بودن تصمیم خرید فرکانس داوری کند. سرمایهگذاری در طیف فرکانسی ماهیتی بلندمدت دارد و هدف آن میتواند افزایش ظرفیت شبکه، توسعه خدمات نسل پنجم، افزایش درآمدهای آتی و در نهایت ارتقای ارزش شرکت باشد.
اما برای ارزیابی اقتصادی این تصمیم، اکنون این پرسش مطرح است که این سرمایهگذاری تا چه اندازه توانسته به توسعه واقعی شبکه، افزایش درآمد، رشد سهم بازار و افزایش ارزش اقتصادی رایتل منجر شود.
بهویژه آنکه اکنون، در فاصلهای کوتاه از آن تصمیم، سهامدار اصلی شرکت تصمیم به واگذاری ۱۰۰ درصد سهام رایتل گرفته است.
ابهام در تأمین هزینه فرکانس
در زمان اعلام برنده شدن رایتل در مزایده فرکانس نیز نحوه تأمین رقم ۱۴ هزار میلیارد تومان مورد توجه قرار گرفت. برخی گزارشهای رسانهای از احتمال استفاده از بخشی از مطالبات شستا از دولت برای تأمین این مبلغ و تهاتر آن خبر داده بودند.
با این حال، تا زمانی که اسناد رسمی درباره نحوه تأمین و تسویه این مبلغ منتشر نشود، نمیتوان تهاتر مطالبات شستا با هزینه خرید فرکانس را یک واقعیت قطعی تلقی کرد.
اکنون نیز پرسش مشابهی درباره توان مالی متقاضیان و نحوه تأمین رقم ۱۳۰ هزار میلیارد تومانی مزایده رایتل مطرح است. البته رقم ۱۳۰ هزار میلیارد تومان در شرایط فعلی، ارزش اعلامشده برای فرآیند مزایده است و نمیتوان آن را با قیمت قطعی معامله برابر دانست.
در نهایت، باید منتظر ماند و دید مزایده رایتل با چه میزان استقبال مواجه میشود و آیا متقاضی واجد شرایطی حاضر خواهد شد ۱۳۰ هزار میلیارد تومان برای مالکیت کامل این اپراتور پرداخت کند یا خیر.
در این میان، مقایسه سه رقم ۱۴ هزار میلیارد تومان برای یک بلوک فرکانسی، بیش از ۶ هزار و ۴۹۷ میلیارد تومان مجموع بدهی و زیان انباشته در صورتهای مالی سال ۱۴۰۲ و ۱۳۰ هزار میلیارد تومان ارزش اعلامشده برای کل سهام رایتل، تصویری قابل تأمل از فاصله میان سرمایهگذاریهای انجامشده، ساختار مالی شرکت و ارزشگذاری فعلی آن به دست میدهد.
